





Aave V3 Core ekranlarını cüzdan bağlamadan inceledik. USDC örneğinde faiz, likidite ve teminat sınırlarını ayırıyor; arayüzün gösterdiklerini ve doğrulayamadıklarımızı açıklıyoruz.
Aave incelemesinde asıl soru, yüksek görünen faizden önce geliyor: hangi ağda, hangi havuza ve hangi riskle bakıyoruz? Uygulamanın büyük toplamları hızlı fikir veriyor; işlem kararını etkileyen sınırlar ise rezerv detayında. KriptoMeta ekibi olarak piyasa listesinden USDC rezervine ilerleyip aynı ekranın tedarikçiyle borçluya neden farklı şeyler söylediğini kontrol ettik.
Kontrol kapsamı: 26 Eylül 2026’da app.aave.com üzerindeki Ethereum Core V3. Cüzdan bağlamadık, para yatırmadık, borç almadık ve güvenlik testi yapmadık. Görseller eriştiğimiz gerçek ekranlardan. Aave Pro’nun V4 arayüzü ayrı; burada V3 alanlarını inceliyoruz. Kayıtlı oranlar gözlem anına ait, işlem teklifi değil.
Piyasa seçimi yapılmadan toplam rakamlar yeterli değil
Açılışta piyasa ve ağ seçimi, toplam arz/borç göstergeleri ve varlık listesi var. Aynı token adı farklı ağlarda görülebileceği için yalnız simgeye bakarak karar vermek hataya açık. Core V3 ve Ethereum seçimini sabitleyip USDC rezerv detayını açtık. Token sözleşme adresini ağla birlikte doğrulamak, benzer isimli varlık karışıklığını azaltıyor.
V3/V4 ayrımı kozmetik değil. Resmî Aave Pro kılavuzu V4 arayüzünü ayrı ele alıyor. Eski ekran görüntüsündeki alan adını yeni sürümde birebir aramak yerine önce protokol sürümünü kontrol etmek gerekiyor.
Arz faizi, borç faizi ve kullanılabilir likidite
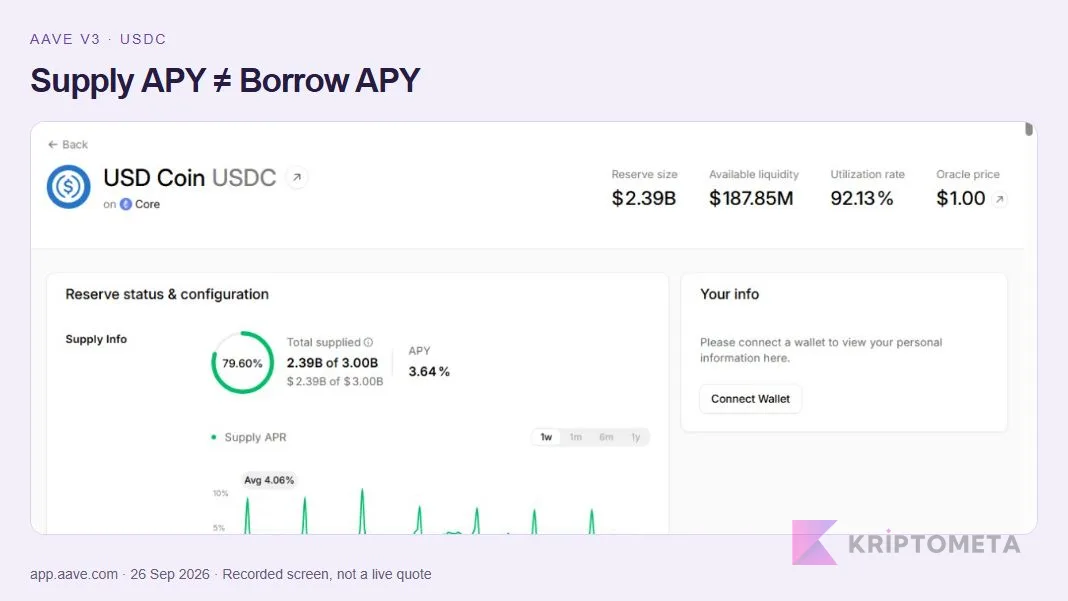
USDC rezervinin üst bölümünde yaklaşık 2,39 milyar dolar rezerv büyüklüğü, 187,85 milyon dolar kullanılabilir likidite ve %92,13 kullanım oranı vardı. Arz bölümündeki APY %3,64’tü. Borç bölümünde %4,41 APY gösteriliyordu. Ekran rakamları zamanla değişir; görsel sabit gözlem kaydıdır.
| Alan | Gözlem | Kullanıcı açısından anlamı |
|---|---|---|
| Supply APY | %3,64 | Arz tarafının yıllıklaştırılmış oranı; sabit kazanç taahhüdü değil |
| Borrow APY | %4,41 | Borç tarafının yıllıklaştırılmış maliyeti |
| Available liquidity | 187,85 milyon dolar | Rezervde borç verilmemiş likidite göstergesi |
| Utilization | %92,13 | Arzın ne kadarının borçta olduğuna ilişkin oran |
| Supply / borrow cap doluluğu | %79,60 / %81,49 | Yönetilen kapasite limitlerine yakınlık; kullanım oranıyla aynı değil |
Arz oranını borç maliyeti sanmak tablodaki en pahalı okuma hatası olabilir. İkinci hata, toplam rezervi anında çekilebilir para kabul etmek. Çekim koşulları, havuzdaki likiditeyle ve varsa teminatlı borç pozisyonuyla ilişkilidir. Ekranın gösterdiği büyük toplam, kişisel bakiyenin koşulsuz çekilebileceğini kanıtlamıyor.
Teminat sınırları nerede ve nasıl okunuyor?
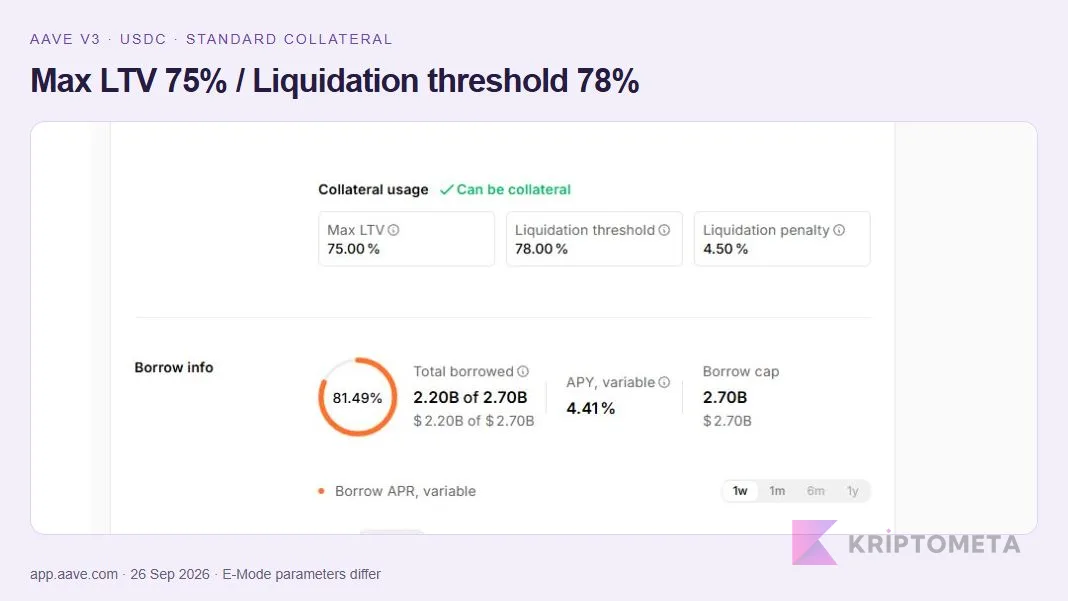
Standart USDC teminat alanında Max LTV %75, likidasyon eşiği %78 ve likidasyon cezası %4,5 gördük. Alt bölümde E-Mode kategorileri ayrı gösteriliyordu. Standart değerleri seçili E-Mode veya başka rezerv için kullanmak yanlış olur.
Basitleştirilmiş 1.000 dolar teminat örneğinde %75 LTV, diğer kısıtlar yokken 750 dolarlık başlangıç borç sınırını ifade eder. %78 eşik ise aynı teminatın health factor hesabındaki ağırlığını belirler. Aradaki 30 doları harcanabilir ek kredi ya da güvenli kayıp bütçesi sayamayız: fiyat, faiz ve pozisyonun geri kalanı sonucu değiştirir.
Arayüzün güçlü tarafı, faiz ile risk parametrelerini aynı rezerv sayfasında sunması. Zayıf tarafı ise yeni kullanıcının APY, limit doluluğu ve teminat oranlarını tek tür yüzde sanabilmesi. Parametreler kısa etiketlerle sunuluyor; sayılar görünür olsa da anlamı öğrenmeden işlem yapmak kolay.
Cüzdan bağlamadan neleri doğrulayamadık?
Sağdaki kişisel bilgiler alanı cüzdan bağlantısı istiyordu. Kişisel borçlanma kapasitesi, onaylanacak izin, ağ ücreti ve imza sonrası tahmini pozisyonu bağlantısız oturumda test etmedik. Ekran incelemesi, fon yatırıp çektiğimiz veya likidasyondan kaçınabildiğimiz anlamına gelmiyor.
İşlem hazırlığında Ethereum gas tahminini karşılaştırma için kullanabilirsiniz. Kişisel onay ekranındaki ücret, işlem türü ve ağ koşullarına bağlıdır; genel tahmin borçlanma maliyetinin tamamı değildir.
Resmî arz akışı ile borçlanma akışı farklı işlemler. Destek belgesinde yazan adımı gördüğümüz arayüz davranışıyla karıştırmıyoruz. Gerçek teklif, bağlı hesap ve işlem anındaki durum üzerinden işlem öncesinde kontrol edilmeli.
Aave, cüzdan ve araştırma paneli birbirinin yerine geçer mi?
Aave’de kredi havuzuna ilişkin parametre ve işlem akışı bulunuyor. MetaMask hesabın bağlantısını ve imzayı yönetir; tek başına borç protokolü değildir. DeFiLlama ise protokoller arası veri karşılaştırmasına yardımcı olur; Aave’deki kişisel pozisyonun işlem onay ekranının yerine geçmez.
İş sırası açısından araştırma paneliyle genel tabloyu görmek, Aave’de doğru rezervi açmak ve cüzdanda işlem ayrıntısını doğrulamak birbirini tamamlıyor. Aynı tutarı üç ayrı yerde görmek üç bağımsız güvenlik testi yapıldığı anlamına gelmez. Verinin kapsamı, kaynağı ve zamanı farklı olabilir.
Kim için kullanışlı, kim için eksik kalıyor?
Likidite arzı veya teminatlı borç ihtiyacını zaten anlayan kullanıcı, cüzdan bağlamadan rezervin faizlerini ve sınırlarını inceleyebiliyor. Sadece sabit getiri arayan veya borç takibi yapmak istemeyen kullanıcı için birkaç APY rakamı yeterli karar zemini sağlamıyor. Likidite, sözleşme ve varlık riskleri ekranın okunaklı olmasıyla ortadan kalkmıyor.
Editoryal değerlendirmemiz: Aave V3 rezerv sayfası karar öncesi veri açısından güçlü; yüzdelerin anlamını kendiliğinden öğretme konusunda daha sınırlı. İlk ziyaret için doğru ağ/sürüm, faiz tarafı, kullanılabilir likidite ve teminat sınırlarını sırayla okumak işe yarıyor. Borç açmadan önce hesap ve takip planı için teminat rehberini, AAVE’nin ekonomik rolü için analizi ayrı tutuyoruz.