







DeFi sektör analizi, ekranda yükselen toplam gelirin nereden geldiğini sorgulamakla başlar. DEX ve kredi piyasası aynı hızda büyümeyebilir; faaliyet artarken protokole kalan pay azalabilir.
KriptoMeta olarak kullanımın ekonomik karşılığını, gelirin kimde kaldığını ve büyümenin ne kadar geniş tabana yayıldığını birlikte değerlendiriyoruz. Aynı tutarın iki kez sayıldığı veya farklı dönemlerin karşılaştırıldığı tablolar, güçlü görünen büyüme tezini değiştirebilir.
Yöntem, 12 Ekim 2026’da kontrol edilen protokol belgelerine dayanıyor. Aşağıdaki tutarlar hesap yöntemini sınamak için hazırlanmış varsayımlardır; güncel sektör toplamı veya Aave/Uniswap gerçekleşmesi değildir. Aynı uzunlukta iki dönem kullanarak değişimi ayrıştırıyoruz.
Önce gelirin hangi satırını karşılaştırdığınızı belirleyin
Kullanıcının ödediği ücret, likidite sağlayıcısının kazancı ve protokol geliri ayrı kalemlerdir. DeFiLlama’nın tanımında Revenue, LP payını dışarıda bırakır; Holders Revenue bunun token sahiplerine yönelen alt kümesidir. İkisini toplamak aynı gelirin bir kısmını ikinci kez sayar.
İki ürünün “gelir” başlıklı sütununu yan yana koymak yetmez. Birinde kullanıcıların bütün ödemeleri, diğerinde yalnız hazine payı bulunuyorsa sıralama baştan bozulur. Token satışından elde edilen finansman veya hazinedeki varlığın fiyat artışı da hizmet kullanımından doğan gelirle aynı soruyu yanıtlamaz.
DEX ile kredi piyasası aynı ekonomik motorla çalışmaz
DEX tarafında takas hacmi, işlem başına ücret ve ücretin paylaşımı öne çıkar. Uniswap’ın resmî ücret belgesi, LP ve protokol paylarını ayırır; sürüm ve havuz koşulları farklılaşır. Bütün Uniswap hacmine tek oran uygulayarak protokol geliri üretmek doğru olmaz. Tokena aktarım mekanizmasını UNI analizinde ayrı inceliyoruz.
Kredi tarafında açık borç, borç faizi ve protokole ayrılan oran izlenir. Aave’nin açıklamasındaki rezerv faktörü, borç faizinin hazineye ayrılan kısmını belirler. Toplam mevduata aynı oranı uygulamak başka, yanlış bir hesap çıkarır. Rezerv bazındaki mekanizmayı Aave analizi açıyor; sektör değerlendirmesinde amaç benzer gelir tanımlarına ulaşmak.
| Kontrol | DEX | Kredi protokolü |
|---|---|---|
| Faaliyetin ölçüsü | Dönem içindeki takas hacmi | Dönem boyunca kullanılan borç |
| Gelirin kaynağı | İşlem ücretinden ayrılan pay | Borç faizinden ayrılan pay |
| Büyümeyi yanıltan durum | Hacim artarken ortalama ücretin düşmesi | Borç büyürken faizin veya ayrılan payın düşmesi |
| Ek kontrol | Sürüm, havuz ve teşvik kapsamı | Rezerv, teminat ve tahsil edilemeyen borç |
Takas hacmi akış, açık borç ise belirli andaki bakiyedir. “10 milyar dolar hacim, 5 milyar dolar borcun iki katıdır” cümlesi büyüklükleri yazar ama ekonomik performansı karşılaştırmaz. Gelir karşılaştırmasında iki faaliyetin aynı tarihler arasında ürettiği tutara dönmek gerekir.
Ücretler artarken protokol payı neden küçülebilir?
Varsayımsal iki protokollük örneklemde DEX ve kredi gelirlerini aynı 30 günlük pencerelerde ölçelim. Tablo kullanıcı ödemelerinden protokol tarafına kalan payı gösterir; henüz işletme giderlerini düşmez.
| Kalem | İlk dönem | İkinci dönem |
|---|---|---|
| DEX: kullanıcı ücretleri | 6,00 | 9,00 |
| DEX: protokol geliri | 0,90 | 0,90 |
| Kredi: kullanıcı faizleri | 4,00 | 5,00 |
| Kredi: protokol geliri | 0,40 | 0,50 |
| Örneklem: toplam kullanıcı ödemesi | 10,00 | 14,00 |
| Örneklem: toplam protokol geliri | 1,30 | 1,40 |
Kullanıcı ödemeleri %40 artarken protokol geliri yalnız yaklaşık %7,7 büyür. DEX’in gelir/ücret oranı %15’ten %10’a geriler; kredi oranı %10’da kalır. Toplam oran 1,30 / 10 = %13 iken ikinci dönemde 1,40 / 14 = %10 olur. Oranların basit ortalamasını almak yerine toplam geliri toplam ödemeye bölüyoruz.
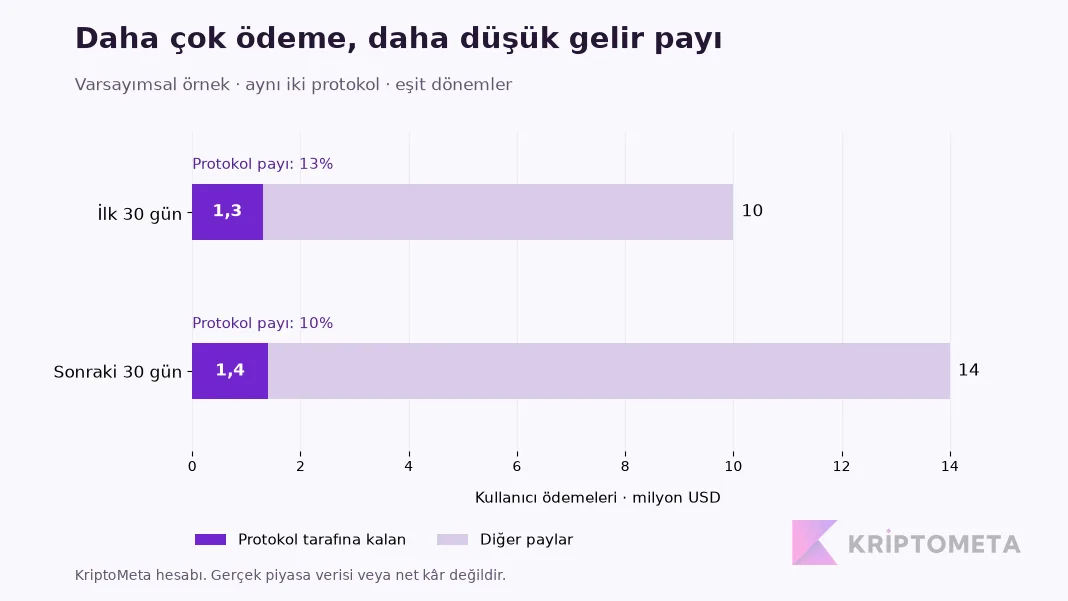
KriptoMeta’nın varsayımsal örneği. Grafik protokol tarafına kalan payı karşılaştırır; net kâr veya yatırım getirisi göstermez.
DEX’teki düşüş, kurallar değişmeden de oluşabilir: işlemler daha düşük protokol payı uygulanan havuzlara kayabilir. Tersine, aynı hizmet için protokolün ayırdığı oran artırılmış olabilir. Hangisi olduğunu bulmadan “talep güçlendi” veya “ürün bozuldu” hükmü kuramayız. İlk kontrolümüz havuz bileşimi ve paylaşım kuralıdır.
Gelirin kalitesi: tekrar eden talep, gider ve risk
Teşvik bitince kaybolan faaliyetle düzenli kullanıcı talebini ayırmak gerekir. Örnekte ikinci dönemin 1,40 milyon dolarlık gelirine karşılık ilk dönemde 0,80, ikinci dönemde 1,10 milyon dolar karşılaştırılabilir operasyon gideri olsun. Basitleştirilmiş fark 0,50 milyondan 0,30 milyona iner. Gelir artmıştır; gider sonrası alan %40 daralmıştır. Tam muhasebe, diğer maliyetler ve yükümlülükler görülmeden farkı net kâr ilan etmiyoruz.
Token teşvikleri için hem dağıtılan adet hem aynı değerleme yöntemiyle hesaplanan dolar karşılığı tutulmalı. Kendi tokenıyla yapılan ödeme kasadan dolar çıkarmasa da maliyetsiz sayılmaz. Fiyat yükselişi nedeniyle pahalılaşan teşviki, daha çok kullanıcı ödüllendirilmiş gibi okumamak gerekir.
Kredi gelirindeki sıçramaya teminat kaybı eşlik ediyorsa tablonun gelir tarafı tek başına yanıltır. Tahsil edilemeyen borç açığı, birikmiş gelirin kullanımını değiştirebilir. DEX tarafında ise LP’ye kalan payı sürekli azaltan politika likiditeyi zayıflatabilir; daha yüksek protokol payı her koşulda daha güçlü ürün demek değildir.
Sektör toplamı büyürken kaç ürün geride kalıyor?
İkinci kontrol büyümenin yaygınlığıdır. Başka bir varsayımsal örnekte aynı beş protokolün toplam geliri 10 milyondan 12 milyon dolara çıksın. En büyük protokolün geliri 4 milyondan 7 milyona yükselirken kalan dördünün toplamı 6 milyondan 5 milyona düşebilir. Manşette %20 büyüme vardır; lider dışındaki grupta yaklaşık %16,7 küçülme yaşanır. Liderin toplam payı %40’tan yaklaşık %58,3’e çıkar.
O yüzden sektör toplamının yanına aynı protokol grubunun büyümesini, medyan değişimini ve ilk birkaç ürünün payını koyuyoruz. Yeni eklenen ağ veya protokol veri setini genişlettiyse eski seriyle farkın ne kadarının gerçek faaliyet, ne kadarının kapsam değişikliği olduğunu not ediyoruz. DeFiLlama ekranlarını okuma incelememiz veri kapsamını takip etmeyi kolaylaştırır.
Yeniden üretilebilir karşılaştırma için kayıt düzeni
- Kapsamı sabitleyin: protokol listesi, sürümler, ağlar ve UTC dönem başlangıç/bitişi.
- Tanımı kaydedin: ücret, LP payı, protokol geliri ve token sahibine aktarımın hangileri ölçülüyor?
- Aynı pencereyi kullanın: tamamlanmamış gün ile tam günü; 30 günlük tutarla yıllıklandırılmış tahmini karşılaştırmayın.
- Kayıp veriyi ayırın: veri yoksa sıfır yazmayın. Eksik ürün gelirinin toplamı ne kadar etkileyebileceğini açık bırakın.
- Kaynağı koruyun: sorgu veya dışa aktarım tarihi, metodoloji bağlantısı ve sonraki düzeltmeler kayıtlı olsun.
Tahakkuk ile kullanılabilir kaynak da farklı olabilir. Aave V3’ün mintToTreasury açıklaması, rezerv faktöründen biriken payın aToken olarak hazineye yazılmasını tarif eder. Muhasebeleşen hak ile aynı anda harcanabilir nakdi eşitlemeden varlığın türüne ve kullanılabilirliğine bakıyoruz.
Hangi bulgu değerlendirmemizi değiştirir?
Aynı kapsamda birkaç döneme yayılan gelir artışı, dengeli ürün dağılımı ve gider kontrolü olumlu ekonomik tezi destekler. Artış yalnız tek üründen, geçici teşvikten veya ücret oranı değişikliğinden geliyorsa büyümenin kalıcılığı daha zayıf kanıtlanmıştır. Eksik gider verisi olduğunda “kârlı” etiketini askıda bırakmak gerekir.
Hazineye kalan payın nasıl kullanılacağı ise teknik sayaçtan çıkıp yönetişim kararına dönüşür. Bütçe kararlarını takip etmek isteyenler için DAO karar gücü analizi oylama ve uygulama yetkisini ayırır. Gelir tablosu değer yaratma ihtimalini sınar; tek başına token alma gerekçesi veya fiyat hedefi üretmez.