





Lido analizi, H1 2026 raporunu kullanarak ETH büyüklüğünden ücret gelirine ve LDO haklarına giden yolu inceliyor. Ortak havuz ekonomisi ile token sahibinin hakkı ayrı değerlendiriliyor.
Lido’ya yatırılan ETH arttığında, LDO için hangi gelir gerçekten değişir? Yanıtı bulmak için havuzdaki anaparayı, doğrulayıcı ödülünü ve DAO’ya kalan tutarı ayrı okumak gerekir. İncelemenin odağı Ethereum’daki ortak likit staking havuzunun ekonomisidir; Lido Earn stratejileri veya kişiye özel stVaults kurulumu değildir.
Daha fazla ETH, daha küçük pazar payı
Lido’nun 1 Ocak–30 Haziran 2026 raporunda staking büyüklüğü 8,74 milyon ETH’den 9,13 milyona çıkarken Ethereum staking pazar payı %23,93’ten %21,18’e geriliyor. Her iki stok ölçüsü giriş kuyruğunu içeriyor, çıkış kuyruğunu dışarıda bırakıyor. Pay kaybı 2,75 yüzde puan; Lido küçüldüğü için değil, toplam staking pazarı daha hızlı büyüdüğü için oluşabiliyor.
Yuvarlatılmış uç değerlerden yaklaşık %4,5 büyüme hesaplanabilir; 390 bin ETH farkı kesin net giriş diye yazılamaz. Raporun daha hassas dönem artışı yaklaşık 386 bin ETH’dir. Yıl sonu veya güncel Eylül büyüklüğü yerine aynı tanımlı dönem verisini kullanıyoruz.
Yatırımcı açısından ayrım somut: müşteri varlığı büyürken rekabet gücünün göreli ölçüsü zayıflayabilir. Tersi de mümkündür; toplam ağ stakingi daha hızlı küçülürse Lido’nun ETH bakiyesi düşerken payı yükselebilir. Tek başına büyüklük ya da pay, ücret gelirinin yönünü söylemez.
Ödül havuzundan DAO gelirine kalan tutar
H1 raporundan seçilmiş karşılaştırılabilir tutarlar aşağıda. Staking gelir satırları Core ve stVaults’ı birlikte içerir; rapor, stVaults’ın dönem gelirine katkısını çok küçük olarak niteler. ETH birimi, dolar fiyatının etkisini tablodan ayırır; elde edilen tutarı kârla eşitlemez.
| Ölçü, ETH | 2026 ilk çeyrek | 2026 ikinci çeyrek |
|---|---|---|
| Brüt staking ödülleri | 62.515 | 60.995 |
| Staking brüt geliri | 6.252 | 6.112 |
| Staking gelir kesintileri | 2.736 | 2.672 |
| Net staking geliri | 3.516 | 3.440 |
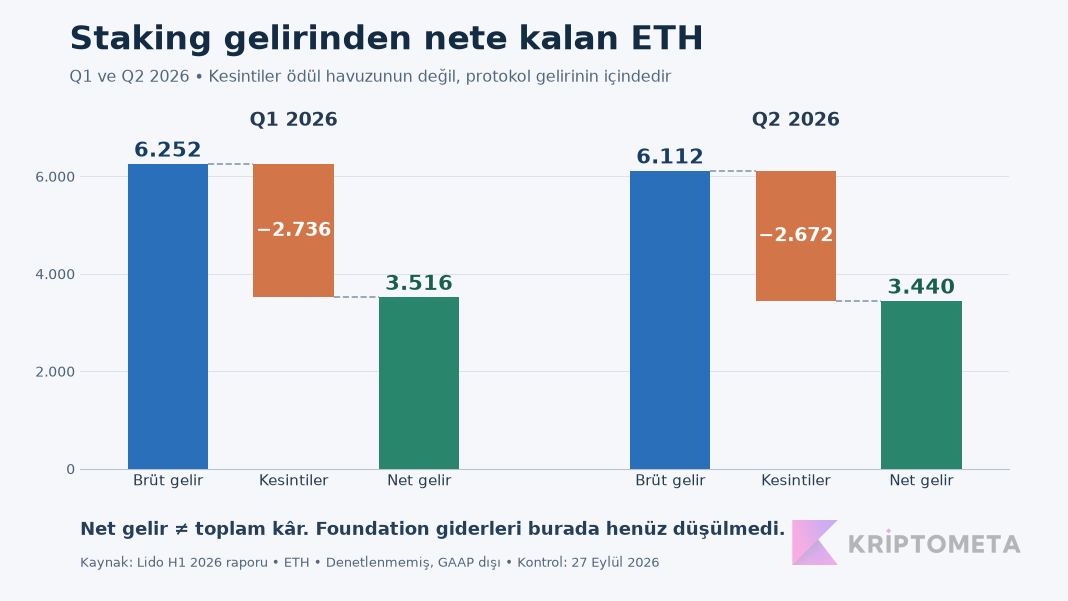
Hesap: 6.112 − 2.672 = 3.440 ETH. Net staking geliri çeyreklik 76 ETH, yaklaşık %2,16 düşmüş; brüt ödül düşüşü yaklaşık %2,43. Dönem sonu stake büyümesini bütün çeyrek boyunca çalışan ortalama anaparayla karıştırmak, gelir hesabını bozar. Ödül oranı, aktif kalma süresi, performans ve modül dağılımı da sonucu etkiler.
Net staking geliri, toplam net DAO geliri veya gider sonrası sonuç değildir. Tablodan foundation giderleri henüz çıkarılmış sayılmaz. Raporun finansal verileri bağımsız denetimden geçmemiştir ve başlıca GAAP standartlarına göre hazırlanmamıştır; buradaki hesap, raporlanan kalemlerin karşılaştırmasıdır.
%10 ücret neden sabit %5 DAO payı demek değil?
Protokol ücret belgesi, ücretin yatırılan ETH’den değil staking ödülünden alındığını belirtir. Belgede toplam oran %10; operatör ve DAO dağılımı modüle göre değişir. Örneğin CSM v2 permissionless satırında ödülün %3,5’i operatöre, %6,5’i DAO’ya ayrılır. Eski “her zaman yarı yarıya” varsayımı tüm havuza uygulanamaz.
Yalnız mekanizmayı görmek için 100 ETH brüt ödül varsayalım: toplam %10 ücret, 90 ETH staker payı ve 10 ETH protokol ücreti üretir. Operatör payı brüt ödülün %3,5’i ise DAO’ya 6,5 ETH kalır. Aynı 100 ETH ödülde operatör payı %5 olsaydı DAO payı 5 ETH olurdu. Stake miktarı değişmeden DAO geliri değişebilir. Örnek modül dağılımını bütün Lido için güncel ağırlıklı ortalama saymıyoruz.
27 Temmuz 2026 Core açıklaması, ortak havuzu stVaults’tan ayırıyor ve modül geçişini anlatıyor. Karşılaştırmada ürün ve sürüm sabitlenmeli: yeni yapı, geçmiş çeyreğin tamamında aynı koşullarla çalışmış gibi hesap yapılamaz.
LDO’ya aktarım: oy hakkı, hazine ve koşullu alım
stETH, stake payını; LDO ise yönetişim hakkını temsil eder. LDO tutmak, yukarıdaki net gelire oranlı ödeme hakkı vermez. Lido yönetişiminde LDO oyları bütçe ve protokol kararlarını etkiler; stETH sahiplerinin Dual Governance üzerinden itiraz imkânı vardır. Tokenları tek tür hak gibi okumak ekonomik beklentiyi yanlış kurar.
28 Ağustos 2026 güncellemesi, NEST otomatik alım mekanizmasının yürürlüğe girdiğini, ancak birikimli gelir açığı nedeniyle henüz tetiklenmediğini bildiriyor. Dolayısıyla “Lido’da alım mekanizması yok” da “gelir her gün LDO alımına dönüşüyor” da o tarih için yanlış. Eylül sonundaki canlı durum buradan çıkarılamaz.
Basitleştirilmiş düşünce deneyi: hesaplanan bütçede 100 bin dolar birikmiş açık varken sonraki dönem 30 bin dolar fazla üretirse kalan açık 70 bin dolardır. Pozitif dönem geliri tek başına alım bütçesi doğurmaz. Sayılar NEST’in güncel parametreleri veya bakiyesi değildir; birikimli koşulun etkisini gösterir.
Hazineye alınan LDO’yu otomatik yakım saymak da hatalıdır. Dolaşım, hazine kullanım kararı ve alımın finansmanı birlikte incelenmelidir; tokenomics değerlendirmesi yalnız işlem büyüklüğünden oluşmaz. Alım, başka satış baskılarını veya ETH/LDO piyasa riskini ortadan kaldırmaz.
Ölçek ekonomisinin güvenlik maliyeti
Operatör maliyetinin düşmesi aynı ödülden DAO’ya daha fazla pay bırakabilir. Tasarrufun hangi altyapı karşılığında sağlandığı görülmeden bunu net iyileşme sayamayız. Aynı istemci, bulut sağlayıcısı veya organizasyon etrafında toplanan operatörler birlikte aksayabilir. Operatör sayısı ile bağımsız hata alanı sayısı aynı ölçü değildir.
Lido risk açıklaması, doğrulayıcı kayıplarını, sözleşme ve yönetişim risklerini ayrı ele alır. stETH’yi teminat olarak kullanan borç pozisyonunda piyasa indirimi, alttaki stake sağlıklı çalışsa bile likidasyon baskısı yaratabilir. Daha fazla DeFi kullanımı, daha fazla staking ödülüyle bire bir eşleşmez; ek kullanım aynı zamanda yeni bağımlılıklar getirir.
Analizi hangi gelişme değiştirir?
Olumlu senaryoda ETH cinsinden net staking geliri toparlanır, giderler kontrollü kalır ve alım için birikimli koşullar sağlanır. Daha çok stake gelmesine rağmen birim ödül düşer veya büyüme maliyeti artarsa aktarım zayıflayabilir. Güvenlik olayı ve uzayan çıkışlar ise hem kullanıcı talebini hem gelecekteki ücret tabanını aşındırabilir.
Bir sonraki dönem için izlenecek sıra şudur: aynı tanımlı ETH stokları ve pay; çeyrek ödülleri ile kesintileri; toplam gider sonrası sonuç; yürürlükteki alım koşulları ve gerçekleşmiş işlemler. Dolar gelirindeki değişim, dönem içi ETH fiyatından da etkilenir. H1 raporunu sonraki raporla aynı muhasebe kapsamına getirmeden büyüme oranı kıyaslamayacağız. Çerçeve bir LDO fiyat hedefi değil, hangi veri değiştiğinde görüşün yeniden kurulacağını gösteren yöntemdir.
Solo işletim ile likit havuz seçimini, staking yöntemlerinin çıkış ve maliyet karşılaştırmasında ayrı ele alıyoruz.