







Metaverse analizi, kullanıcı artışının kime ekonomik değer sağladığını sorguluyor. The Sandbox ve Decentraland örnekleri; gelir hakları, ölçüm sınırları ve sanal arsa hesabıyla karşılaştırılıyor.
Metaverse analizi yaparken kalabalık konser alanı ile pahalı sanal arsa ilanını yan yana koymak cazip geliyor. Oysa ziyaretçinin eğlenmesi, mekân sahibinin kira alması ve token tutan kişinin kazanç sağlaması farklı ekonomik sonuçlar. Metaverse’in geleceğini tartışırken asıl soru, kullanımın artıp artmadığından sonra geliyor: Harcanan para kime gidiyor ve o gelirin ne kadarı elde kalıyor?
Kavrama yeniysen metaverse nedir açıklaması ortam ile dijital sahipliği ayırıyor. Burada ise The Sandbox ve Decentraland üzerinden kullanım verisini, gelir hakkını ve sanal arsa değerlemesini inceliyoruz. Arsa alım adımları veya kesin token fiyatı tahmini kapsamda değil.
İnceleme tarihi: 7 Ekim 2026. Dayanaklar resmî ürün belgeleri ve tarihli proje açıklamalarıdır. Projelerin bildirdiği katılım rakamları bağımsız denetimden geçmiş istatistikler olarak sunulmuyor. İncelenen kaynaklardan karşılaştırılabilir güncel günlük kullanıcı serisi çıkarılamadığı için platformları “en çok kullanılan” sırasına koymuyoruz. Aşağıdaki kira hesabı gerçek piyasa teklifi değil, açık varsayımlı örnektir.
Kullanıcı sayısı hangi faaliyeti ölçüyor?
Sanal dünyayı ziyaret etmek her zaman blokzincir işlemi üretmez. Misafir, konser dinleyip alışveriş yapmadan ayrılabilir. Ters yönde, tek kişi farklı cüzdanlarla çok sayıda işlem yapabilir. İki kayıt grubunu aynı insan sayısı gibi okumak değerlendirmeyi baştan bozar.
Decentraland’ın 11 Ekim 2022 tarihli ölçüm açıklaması, dünya içinde hareket eden ziyaretçi ile akıllı sözleşmeyle işlem yapan cüzdanı ayırıyordu. Eski tartışmayı bugünün kullanıcı sayısını söylemek için değil, ölçüm kapsamının neden yazılması gerektiğini göstermek için kullanıyoruz.
| Gösterge | Cevapladığı soru | Tek başına söylemediği |
|---|---|---|
| Dönem içi tekil ziyaretçi | Kaç farklı hesap veya tanımlanmış ziyaretçi geldi? | Kaçı gerçek kişi, ödeme yaptı veya geri döndü? |
| Aynı grubun geri dönüşü | Etkinliğe gelenler takip eden haftalarda yeniden geldi mi? | Ziyaretlerin teşvik olmadan süreceği |
| Ödeme yapan ziyaretçi | Kaç kişi kendi bütçesinden harcama yaptı? | Satıcının gider sonrası kârı |
| Mekânın net nakit akışı | Tahsil edilen gelirden işletme gideri çıkınca ne kaldı? | Arsanın aynı fiyata satılabileceği |
Pratik kontrol, rapordaki tarih aralığını ve tekilleştirme yöntemini okumakla başlar. Ardından aynı ziyaretçi grubunun kampanya bittikten sonraki davranışına bakılır. Her ay farklı kalabalık toplamak ile aynı topluluğu geri getirmek, mekânın sürdürülebilirliği açısından eşdeğer değildir. GameFi analizindeki ödül ekonomisi oyun gelirine odaklanırken burada mekânın tekrar kullanılmasına ve gelirin sahibine ulaşıp ulaşmadığına bakıyoruz.
The Sandbox rakamları neyi kanıtlıyor, neyi açık bırakıyor?
The Sandbox’ın 18 Aralık 2025 özeti, yılın iki Alpha sezonunda 144 binden fazla oyuncu ve 7,9 milyondan fazla tamamlanan görev bildirdi. Aynı açıklamada Season 5 için 1 milyon dolarlık ödülden söz ediliyor. Bunlar tarihli proje beyanlarıdır; 2026 günlük aktif kullanıcı veya satış geliri değildir.
Görev adedini oyuncu sayısına bölerek bağlılık puanı üretmiyoruz. Aynı kişinin kaç kez sayıldığı, görevlerin nasıl dağıldığı ve ödül kesilince kaç kişinin kaldığı bilinmeden çıkan ortalama yanıltıcı olabilir. Büyük toplamlar kullanımın varlığına ilişkin işaret sunar; sürdürülebilir talebi tek başına ölçmez.
19 Şubat 2026 tarihli Season 7 duyurusu seçili deneyimlere kurulum ve başlangıç hesabı gerektirmeyen tarayıcı erişimi getirdi; toplamda 650 bin SAND’ın üzerinde ödül ayrıldığını da belirtti. Açıklanan bütçe gerçekleşmiş ödeme değildir. Erişim kolaylaşması ile ödül teşviki birlikte değiştiği için sonraki katılım artışını yalnız ürünün çekiciliğine bağlayamayız.
Güçlü doğrulama, daha kolay girişin ardından ödülsüz dönemde de geri dönen kullanıcı ve kendi parasını harcayan müşteri görmek olurdu. Sadece yeni hesap sayısı artsaydı olumlu görüşümüz daha sınırlı kalırdı. Oyuncu ve üretici açısından platformun işleyişi The Sandbox incelemesinde ayrı ele alınıyor.
Gelir yaratılması, token sahibine gelir dağıtılması değildir
Dijital kıyafet satan tasarımcı, etkinlik düzenleyen ekip, arsayı kiraya veren kişi ve borsadan token alan yatırımcı aynı konumda değil. Herkesin gelir kaynağını ayrı yazmadan “ekosistem büyüdü, token değerlenmeli” sonucuna ulaşmak erken olur.
Decentraland’ın üretici belgelerine göre pazar yeri satışlarında yüzde 2,5’lik kesinti DAO hazinesine gider. Hazineye ödeme yapılması, MANA tutan herkese otomatik temettü dağıtılması demek değildir. Platformun gelir elde etmesi ile sahibine hangi ekonomik hakkın geçtiği arasındaki sözleşmesel bağ gösterilmelidir.
The Sandbox SAND belgesinde tokenı kullanım, alışveriş ve yönetişim aracı olarak tanımlar. Ödeme aracı olmak, şirket payına sahip olmakla eş anlamlı değildir. Müşteri tokenı harcamadan hemen önce alıp satıcı hemen nakde çeviriyorsa işlem sayısı büyüse bile uzun süreli elde tutma talebi aynı hızla büyümeyebilir. Token arzı, teşvik dağıtımı ve satış davranışı hesaba katılmadan ziyaretçi artışından fiyat hedefi çıkaramayız.
Arsa tarafında da benzer ayrım var. The Sandbox LAND dokümanı 166.464 parsel ve deneyim yayımlama işlevini tanımlıyor. Sınırlı parsel sayısı, her parsele müşteri veya kira getirmez. Hatta aynı belgede kiralama seçeneğinin yol haritası olarak anlatılması, gelir hesabından önce özelliğin gerçekten kullanılabilir olup olmadığını kontrol etmeyi gerektirir.
Sanal arsa için gelir hesabı: doluluk azalınca ne kalıyor?
Varsayımsal arsa bedelini 12.000 USD, kira tahsil edilen aylardaki geliri 100 USD, yıllık sabit işletme giderini 400 USD kabul edelim. Hesap USD cinsindedir; güncel arsa fiyatı ya da herhangi bir platformun kira tarifesi değildir. Giderin boş aylarda da devam ettiği varsayılıyor.
Yıllık net nakit akışı = tahsilat yapılan ay × 100 − 400. İlk alım bedeli yıllık giderin içinde değildir; aşağıdaki nakit akışı oranının paydasındadır.
| Kira tahsil edilen ay | Yıllık brüt gelir | Gider sonrası nakit | Alım bedeline oran |
|---|---|---|---|
| 3 ay | 300 USD | −100 USD | −%0,83 |
| 6 ay | 600 USD | 200 USD | %1,67 |
| 12 ay | 1.200 USD | 800 USD | %6,67 |
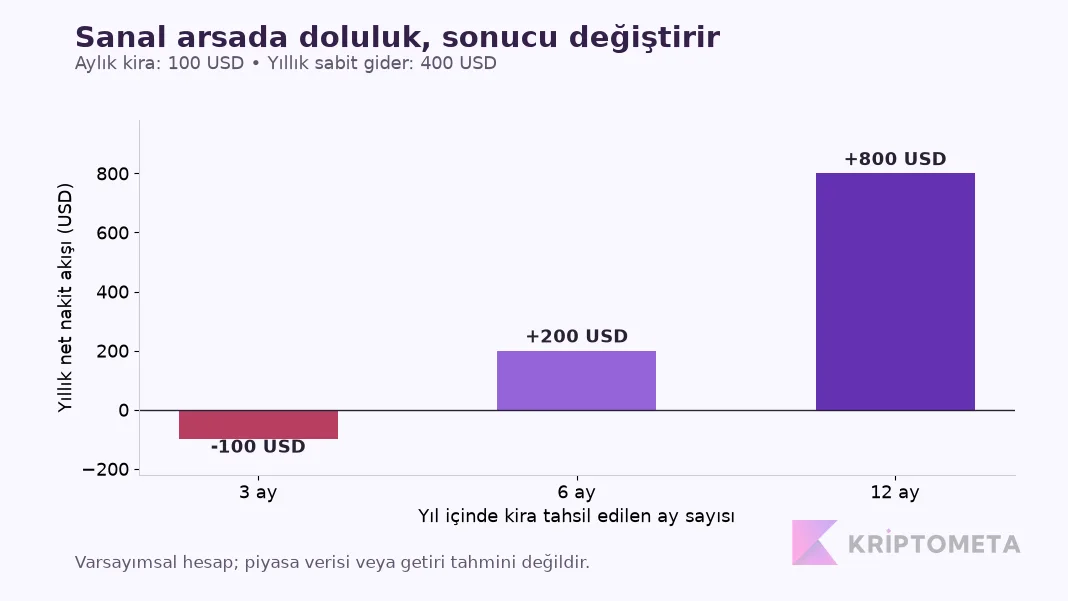
KriptoMeta’nın öğretici hesabı. Üç senaryo aynı kira ve gider varsayımını kullanır; grafikteki değerler piyasa verisi değildir.
Dört kiralı ay, yıllık 400 USD gideri karşılar; arsanın 12.000 USD alım bedelini geri kazandırmaz. Altı aylık senaryoda 200 USD nakit fazlası kalsa bile arsanın satış değerinin yüzde 10 düşmesi 1.200 USD değer kaybı anlamına gelir. Nakit akışı ile varlık fiyatını birlikte değerlendirmek gerekir; pozitif kira tek başına toplam kazanç kanıtı değildir.
Model başlangıç tasarımı, vergi, komisyon, ağ maliyeti, finansman ve token kurunu dışarıda bırakıyor. Gerçek teklifte hepsi eklenmeli. Örneğin ilk yıl fazladan 1.000 USD tasarım gideri doğarsa altı aylık senaryonun nakit akışı 200’den −800 USD’ye iner. Gelirin SAND veya MANA ile tahsil edilmesi hâlinde de tahsilat günlerindeki USD karşılığı ayrı hesaplanmalıdır.
Dijital kıtlık, alternatif mekânları ortadan kaldırmıyor
Belirli haritadaki arsa arzı sınırlı olabilir; internette etkinlik düzenlenebilecek alan sayısı aynı sınıra bağlı değildir. Decentraland’ın Worlds açıklaması, Genesis City parsellerinin dışında, NAME üzerinden erişilen ayrı sanal alanları anlatıyor. Aynı platform içinde bile içerik üretmek için tek yol parsel satın almak olmayabilir.
Çıkarımımız şu: Arsanın değeri yalnız “toplam kaç tane var?” sorusuyla açıklanamaz. Ziyaretçinin oraya nasıl ulaştığı, mekânı neden yeniden seçtiği ve üreticinin daha uygun alternatifle aynı deneyimi sunup sunamadığı da belirleyicidir. Sponsorlu etkinliğin kalabalığı komşu parsele otomatik müşteri taşımaz.
Alıcı açısından satış ilanından çok gerçekleşmiş, benzer konumdaki işlemler ve alıcı derinliği anlam taşır. En ucuz ilan, elindeki parselin o bedelden satılacağını göstermez. NFT piyasası analizinde hacim ile likidite arasındaki farkı inceledik; aynı ayrım sanal arsa satışında da geçerlidir.
Metaverse’in geleceği için üç ayrı senaryo
Kullanım ekonomik talebe dönüşürse: Ödüller dışında geri gelen topluluk, tekrar rezervasyon ve tahsil edilmiş gelir görülür. Üretici, yeni içerik maliyetini karşılayabilir. Olumlu görüşü güçlendirecek kanıt, birkaç dönem boyunca benzer yöntemle ölçülmüş geri dönüş ve gider sonrası gelir olur; yalnız yeni ortaklık duyurusu yetmez.
Kullanım artar, değer içerik üreticisinde kalırsa: Etkinlikler işler, tasarımcı kazanır; fakat ziyaretçi arsa veya token tutmak zorunda kalmaz. Ürünün başarılı olmasıyla borsadaki tokenın getirisi ayrışabilir. Gelirin kime aktarıldığına dair hak değişirse senaryo yeniden değerlendirilir.
Katılım teşvike bağlı kalırsa: Ödül bütçesi küçüldüğünde dönüş ziyaretleri ve kiracı ilgisi azalır. Satışa çıkarılan parseller artarken gerçekleşen işlem seyrekleşebilir. Yalnız token fiyatının düşmesi bu senaryonun kanıtı değildir; kullanım ve tahsilat verisinin de aynı yönde bozulması aranır.
KriptoMeta değerlendirmesinde daha ikna edici tablo, kullanılabilir ürünü tekrar gelen müşteri ve açık gelir hakkıyla birleştiren tablodur. İncelenen belgeler faaliyet ve ürün geliştirmeyi gösteriyor; her token veya arsa için kesintisiz gelir sonucunu desteklemiyor. Yeni erişim modellerini ve platform kararlarını metaverse haberleri üzerinden izlemek, değerlendirmeyi eski duyurulara sabitlememeyi sağlar.
Güncel fiyatı bu metindeki öğretici rakamlardan ayrı tutmak için SAND fiyat sayfası ve MANA fiyat sayfası kullanılabilir. Fiyat hareketi, burada aradığımız kullanım ve gelir kanıtının yerine geçmez.