






NFT piyasası analizi, yüksek işlem hacmini gerçek alıcı talebinden ayırmayı gerektirir. Koleksiyonun işlem sayısı, alıcı dağılımı ve yaratıcıya ulaşan gelir aynı hikâyeyi anlatmayabilir.
NFT piyasasında en kolay görülen rakam işlem hacmi; en zor yanıtlanan soru ise o hacmi kimin oluşturduğu. Aynı koleksiyonda satışlar hızlanırken alıcı tabanı daralabilir. Yaratıcı payı yüksek görünebilir ama kasaya giren gelir düşük kalabilir. KriptoMeta'nın değerlendirmesinde hareketin büyüklüğünden önce, talebin ne kadar bağımsız ve gelirin ne kadar tekrarlanabilir olduğu geliyor.
İncelemenin odağı fiyat hedefi vermek değil; pazarın güçlenmesi veya kırılganlaşması için hangi kanıtların aranacağını ayırmak. Sayısal tablolar hesaplamayı göstermek için kuruldu; güncel NFT piyasasının toplam hacmi ya da herhangi bir koleksiyonun performansı olarak okunmamalı.
Hacim yükselirken talep neden zayıf kalabilir?
Hacim, belirlenen dönemde sayılan satışların bedellerinin toplamıdır. Aynı varlığın tekrar satılması toplamı büyütür. Yeni alıcı gelmesi şart değildir. Koleksiyonların fiyat düzeyi de farklıdır: az sayıda pahalı satış, çok sayıda düşük bedelli satışı hacimde geride bırakabilir.
Karşılaştırmaya başlamadan zincir, pazar yeri, tarih aralığı ve kullanılan para birimi eşitlenmeli. ETH cinsinden değişmeyen satış hacmi, ETH/USD kuru yükseldiğinde dolar cinsinden büyüyebilir. Dolar grafiğindeki artışı doğrudan yeni koleksiyoner akını diye yorumlamak hatalı olur.
Satıcıyla alıcının aynı kontrol altında olduğu wash trading işlemleri başka bir sorun yaratır. Chainalysis'in 2022 tarihli araştırması, satıcı tarafından fonlanan alıcı cüzdanlarını izleyerek yapay hareketi incelemişti. Çalışma güncel pazar büyüklüğünü vermez; hacmin neden adres ilişkileriyle birlikte okunması gerektiğini gösterir. Aynı fon kaynağına sahip olmak da her durumda dolandırıcılık kanıtı değildir.
Gerçek talep için hangi veriler birlikte okunmalı?
Tekil alıcı cüzdanı, işlem sayısından daha açıklayıcı olabilir; yine de kişi sayısı değildir. Aynı kişi çok sayıda cüzdan açabilir. Saklama hizmetindeki tek adres ise çok sayıda müşteriyi temsil edebilir. Cüzdan sayısı artarken alımlar birkaç bağlantılı grupta toplanıyorsa görünen çeşitlilik ekonomik bağımsızlık anlamına gelmez.
| Gösterge | Ne anlatır? | Neyi kanıtlamaz? |
|---|---|---|
| Filtrelenmiş satış hacmi | Tanımlı şüpheli işlemler çıkarıldıktan sonraki hareketi | Kalan bütün işlemlerin bağımsız olduğunu |
| Tekil alıcı cüzdanları | Alım yapan adreslerin dağılımını | Aynı sayıda gerçek kişi bulunduğunu |
| Tekrar gelen alıcılar | İlginin tek güne sıkışıp sıkışmadığını | Ödül teşvikinden bağımsız sadakati |
| Gerçekleşen satışlar ve teklifler | İstenen fiyatla ödenen fiyat arasındaki farkı | Her NFT'nin aynı fiyattan satılabileceğini |
| Tahsil edilen yaratıcı payı | Satışlardan yaratıcıya ulaşan geliri | Projenin giderleri karşıladığını |
Ölçümün nasıl kurulduğunu görmek için yalnız grafiğe bakmak yetmez. Dune panolarının sorgu ve filtrelerini incelerken kapsanan pazar yerlerini, son veri zamanını ve paket satışların sayılma yöntemini kontrol etmek gerekir. Eksik kapsama sahip iki pano farklı sonuç verebilir; farkın kendisi manipülasyon kanıtı sayılmaz.
Aynı 100 ETH hacim, iki farklı piyasa
Varsayımsal A koleksiyonunda bir haftada 100 satış, 100 ETH ham hacim ve 80 alıcı cüzdanı görülsün. B koleksiyonunda yine 100 satış ve 100 ETH olsun; ancak işlemler 8 alıcı cüzdanında toplansın. Aynı filtre A'da 10 ETH'yi, B'de 70 ETH'yi şüpheli işaretlesin.
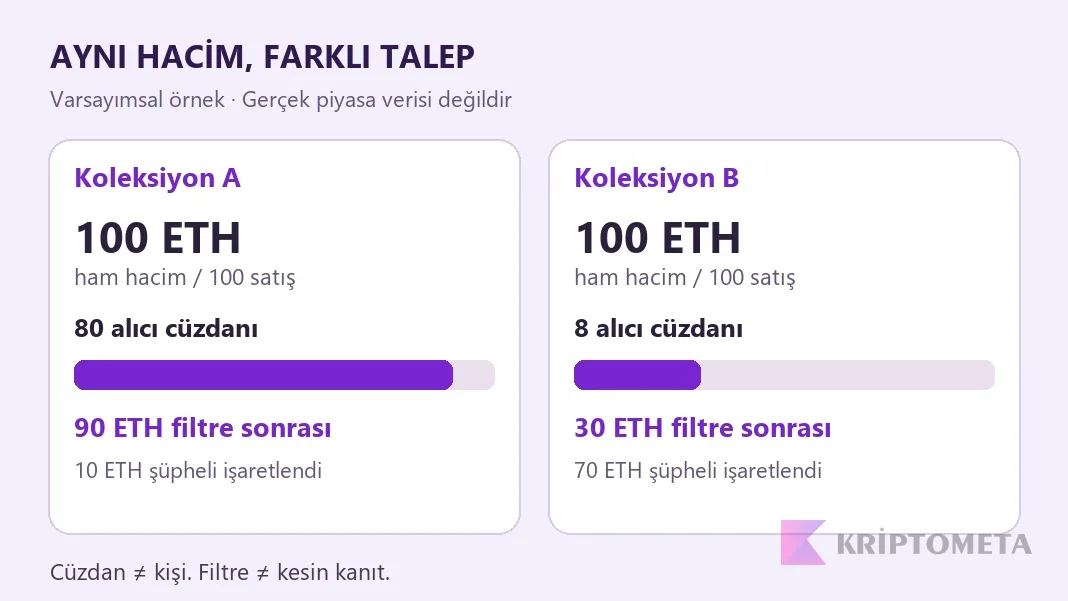
Filtre sonrası hacim A için 90 ETH, B için 30 ETH olur. B'nin ham hacmi A kadar güçlü görünse de alıcı yoğunlaşması ve elenen işlem payı daha fazla inceleme gerektirir. Buradan A'nın mutlaka iyi yatırım olduğu sonucu çıkmaz: dosya erişimi, sahiplik hakları, fiyat ve proje giderleri hâlâ ayrı sorulardır.
Taban fiyat likiditeyi neden tek başına göstermez?
Taban fiyat çoğunlukla kapsanan ilanlar içindeki en düşük satış isteğidir; hazır alıcının ödemeyi kabul ettiği bedel değildir. En ucuz ilan kaldırıldığında son satış yapılmadan da yükselebilir. Hızlı çıkışta karşılaşılacak fiyatı anlamak için geçerli tekliflere, yakın tarihli gerçekleşen satışlara ve satış sıklığına bakılır.
Nadir özellik taşıyan birkaç NFT'nin pahalı satılması bütün koleksiyonun değerini aynı ölçüde artırmaz. Taban fiyatı toplam token sayısıyla çarparak bulunan tahmini büyüklük, eldeki bütün tokenların o fiyattan satılabileceğini varsayar. Sığ piyasada varsayım bozulur; gerçek satış geliri çok daha düşük kalabilir.
Yaratıcı telifi hangi koşulda sürdürülebilir gelir olur?
NFT telif ücreti, ikincil satışlardan yaratıcıya ayrılan paydır. ERC-2981 ödeme bilgisinin sorgulanmasını standartlaştırır; standardın varlığı tek başına paranın tahsil edildiğini göstermez. OpenSea'nin yaratıcı geliri belgesi de isteğe bağlı ve sözleşme uyumuna bağlı zorunlu modelleri ayırıyor. Kontrol tarihi 25 Eylül 2026; platform kuralları değişebilir.
Örneğin 100 ETH'lik uygun satış hacminde %5 payın tamamı ödenirse brüt yaratıcı geliri 5 ETH olur. Pay yalnızca 40 ETH'lik satışta uygulanırsa gelir 2 ETH'dir. İlan edilen %5 oranından doğrudan 5 ETH tahsilat çıkarmak, ödeme kapsamını atlar. Geliştirme, barındırma ve diğer giderler düşülmeden hesaplanan tutar kâr değildir.
Üyelik veya oyun erişimi sunan projelerde satış dışı kullanım da izlenmeli. Kullanıcının koleksiyonu elinde tutmak için gerekçesi yalnızca daha pahalıya satmaksa, sürekli yeni alıcıya bağımlılık artar. Kullanım değeri bulunması ise fiyatın korunacağı anlamına gelmez.
NFT pazar yerlerine ilişkin gelişmeler arasında telif politikasını değiştiren kararları tarihleriyle not edin. Eski ve yeni kural dönemlerinin gelirlerini aynı koşullarla elde edilmiş saymayın.
NFT piyasası için üç koşullu senaryo
- Daha dayanıklı talep: Alıcı dağılımı genişler, tekrar kullanım sürer, filtrelenmiş hacim ile tahsil edilen gelir birlikte artar. İyileşmenin teşvik kampanyası bittikten sonra da sürmesi aranır.
- Geçici hareket: Ödül veya kampanya boyunca hacim büyür; tekrar gelen alıcılar ve hizmet kullanımı aynı hızda artmaz. Kampanya sonrasındaki veriler belirleyici olur.
- Kırılgan toparlanma: Taban fiyat yükselirken satış sayısı azalır, teklifler seyrekleşir ve alımlar az sayıda cüzdanda yoğunlaşır. Yükselen ilan fiyatı çıkış imkânını olduğundan iyi gösterebilir.
KriptoMeta'nın yaklaşımında olumlu senaryo, hacim rekorundan çok birbirini doğrulayan göstergeler gerektiriyor. Alıcı bağımsızlığı, kullanılabilirlik ve gerçekleşen gelir birlikte güçlenmeden kalıcı toparlanma hükmü vermek erken olur. Tekil NFT seçiminde ise piyasa verisinden ayrı olarak sözleşme, lisans ve cüzdan izni kontrolü gerekir.