





Tokenleştirilmiş altın, külçe taşımadan altın fiyatına erişim sağlıyor. PAXG ve XAUT seçiminde fiyatın yanında saklama hakkı, toplam maliyet ve kullanılabilir çıkış yolu belirleyici.
Tokenleştirilmiş altını cüzdana taşımak kolaylaşıyor; altına ulaşma hakkını değerlendirmek hâlâ belge okumayı gerektiriyor. PAXG ve XAUT ekranda birbirine yakın fiyatlarla işlem görse de satmak, ihraççıdan nakde çevirmek ve kasadan külçe teslim almak farklı yollar. Küçük yatırımcının tercihini çoğu zaman altının saflığından önce hangi çıkış yolunun kendisine açık olduğu belirliyor.
İnceleme tarihi: 30 Eylül 2026. Değerlendirme, ihraççı koşulları, ücret tarifeleri ve rezerv açıklamalarına dayanıyor. Kasa ziyareti, alım-satım veya fiziki teslim testi yapılmadı. Sayısal senaryolar açık varsayımlar içeriyor; güncel altın fiyatı veya getiri tahmini olarak okunmamalı.
PAXG ile XAUT arasındaki belirleyici fark ne?
PAX Gold (PAXG) ve Tether Gold (XAUT) altına bağlı hakları dijital olarak taşır. Tokenizasyon, fiyat riskini ortadan kaldırmaz. Esas ayrım; hakkın hangi kurum tarafından tanındığı, rezervin nasıl gösterildiği ve tokenın nasıl paraya ya da külçeye dönüştürülebildiğidir.
| Kontrol | PAXG | XAUT |
|---|---|---|
| İhraççı | Paxos Trust Company, N.A. | TG Commodities, S.A. de C.V. |
| Altın temsili | Token başına 1 saf troy ons; tahsisli külçe payı | Token başına 1 saf troy ons; belirli külçede pay |
| Saklama yeri | Londra’daki profesyonel kasalar | İsviçre’de saklanan külçeler |
| Rezerv açıklaması | Aylık tasdik raporları; güncel dizinde KPMG | Üç aylık rezerv raporları ve BDO güvence çalışması |
| İhraççıdan çıkış | Uygun müşteri için USD, tahsisli veya tahsissiz altına dönüşüm | Tam külçe teslimi veya külçenin aracıyla satılması seçeneği |
| Küçük bakiyede soru | Piyasa satışı dışında hangi dönüşüme erişebiliyorum? | Tam külçe eşiğine ulaşmadan hangi piyasada satabilirim? |
Tablo, PAXG ürün sayfası, Paxos koşulları, Tether Gold koşulları ve iki ürünün raporlama sayfaları birlikte okunarak hazırlandı. Benzer teminat birimi, aynı müşteri kabulü veya aynı teslim hizmeti demek değil.
Küçük token almak ile külçe teslim almak ayrı ölçekler
Doğrudan fiziki teslimde iki üründe de tam külçe ölçeği öne çıkıyor. Paxos koşulları külçe başına 430 PAXG ve ücret ister. Tether Gold ise 430 XAUT yatırılmasını isteyebilir; teslim edilen külçenin gerçek ağırlığına göre fark mahsuplaşır. İsviçre’de teslim veya aracı üzerinden külçe satışı seçenekleri bulunur.
Rakamın nedeni kuyumcudaki küçük gram altın modeli değil, toptan külçe standardıdır. LBMA Good Delivery tanımı altın içeriğini 350–430 saf troy ons aralığında belirler. Token parçalanabilirken fiziksel çıkışın aynı oranda parçalanacağı sonucu çıkarılamaz.
Yalnız ölçeği göstermek için onsu 4.000 dolar kabul edelim. 0,5 tokenın altın karşılığı 2.000 dolarken 430 token 1.720.000 dolar eder; ücretler dışarıdadır. Küçük bakiyeyle “gerekirse altını teslim alırım” düşüncesi, doğrudan ihraççı yolu için gerçekçi bir yedek plan olmayabilir. Daha küçük teslim sunan bağımsız satıcı varsa fiyatı, hizmet verdiği ülke ve sözleşmesi kendi koşullarıyla incelenir.
Piyasada satış başka alıcıya token devretmektir. İtfa ise ihraççıyla teminatın çözülmesi sürecidir. Borsada satış düğmesinin açık olması, ihraççının o kullanıcıya fiziki teslim veya nakit dönüşüm hizmeti vermeyi kabul ettiği anlamına gelmez.
Rezerv belgesinde tarih ve kapsam birlikte okunmalı
Paxos’un güncel rapor dizini aylık tasdikleri ve 28 Şubat 2025’ten itibaren KPMG’yi gösteriyor. Tether Gold rapor sayfası üç aylık açıklamalar yayımlıyor. Sıklık, tek başına güvenlik sıralaması kurmaya yetmez; rezerv tasdiki ile finansal tablo denetiminin kapsamı farklıdır.
Tether Gold’un 30 Haziran 2026 tarihli raporunda 707.747,139 saf ons rezerv ve 707.747,09 basılmış token yer alıyor. Basılmış tokenların 612.823,66’sı satılmış, 94.923,43’ü satışa hazır olarak ayrılmış. BDO’nun makul güvence çalışması o tarihli raporu kapsıyor; 30 Eylül bakiyesini doğrulamıyor.
Buradan çıkan okuma yöntemi şu: “basılmış”, “satılmış” ve “piyasada işlem gören” miktarları aynı kabul etmemek gerekir. Yalnız satılmış miktarı payda seçmek, karşılığı zaten ayrılmış satışa hazır tokenları görmezden gelir. Rezervin token sayısını aşan küçük yuvarlama farkı da fiyat düşüşlerine karşı sigorta fonu değildir.
PCAOB’nin rezerv raporları uyarısı da rezerv kanıtını bütün şirketin finansal denetimi yerine koymamayı söylüyor. Rapor, belirtilen iddiaya kanıt sunabilir; her koşulda para çekilebileceğini veya bütün ticari risklerin ortadan kalktığını kanıtlamaz.
Maliyeti hesaplarken üç ayrı faturayı karıştırmayın
Tokenın borsadaki komisyonu, blokzincir transferi ve ihraççıda yaratma/itfa gideri ayrı kalemlerdir. Örneğin güncel Paxos ücret tarifesi, 1 Eylül 2026’dan itibaren itfa ücretini son 30 günlük net itfa tutarına göre kademelendiriyor: ilk 2 milyon dolarlık dilimde %0,125; sonraki dilimlerde %0,25, %0,35 ve %0,50. Dilim oranı yalnız ilgili parçaya uygulanıyor. Ayni altın dönüşümü için %0,05 ayrı ücret de belirtiliyor.
Önceki net itfa sıfır varsayımıyla 3 milyon dolarlık net itfada hesap 2.000.000 × %0,125 + 1.000.000 × %0,25 = 5.000 dolar olur. Son dilim oranını tutarın tamamına uygulamak yanlış sonuç verir. Hesap yalnız belirtilen itfa tarifesini gösterir; teslim, banka veya diğer giderleri içermez.
Tether Gold ücret tarifesi doğrudan alımda 50 token alt sınırı ve %0,25 ücret; itfada %0,25 ile ek teslim/aracılık giderlerini belirtir. Hesap doğrulaması için geri ödenmeyen 150 USDt bedel de bulunur. Borsadan küçük miktarda almak, ihraççı hesabı açmakla aynı hizmet değildir.
Küçük bakiyede farkı daha görünür kılan gider genellikle alış–satış makası olur. Aşağıdaki rakamlar öğretici varsayımdır; herhangi bir borsanın teklifi değildir. Altın fiyatının değişmediği, 0,5 token için alışın 4.040, satışın 3.980 dolar ve iki yönde komisyonun %0,10 olduğu kabul edilmiştir.
| Kalem | Hesap | Tutar |
|---|---|---|
| Alış bedeli | 0,5 × 4.040 | 2.020,00 USD |
| Alış komisyonu | 2.020 × %0,10 | 2,02 USD |
| Satış bedeli | 0,5 × 3.980 | 1.990,00 USD |
| Satış komisyonu | 1.990 × %0,10 | 1,99 USD |
| Net fark | 1.988,01 − 2.022,02 | −34,01 USD |
Altının fiyatı sabit kalsa bile makas ve komisyon nedeniyle kayıp oluşuyor. Transfer için 8 dolar daha ödendiği varsayılırsa toplam maliyet 42,01 dolara çıkar. Gerçek ağ gideri değişir; Ethereum üzerinde transfer düşünülüyorsa gas ücreti hesaplama aracı ile ağ gideri hesaplanabilir. İhraççının saklama ücreti almaması bütün işlemin ücretsiz olduğu anlamına gelmez.
Altın yükselse bile token neden aynı getiriyi vermeyebilir?
Token fiyatı dayanak altına göre primli veya iskontolu olabilir. Hesap için aynı anda, aynı para biriminde karşılaştırılan fiyatlar gerekir. Formül: (tokenın uygulanabilir fiyatı / temsil ettiği altının değeri − 1) × 100. USDT paritesini USD fiyatıyla karşılaştırırken USDT/USD farkını da hesaba katmak gerekir.
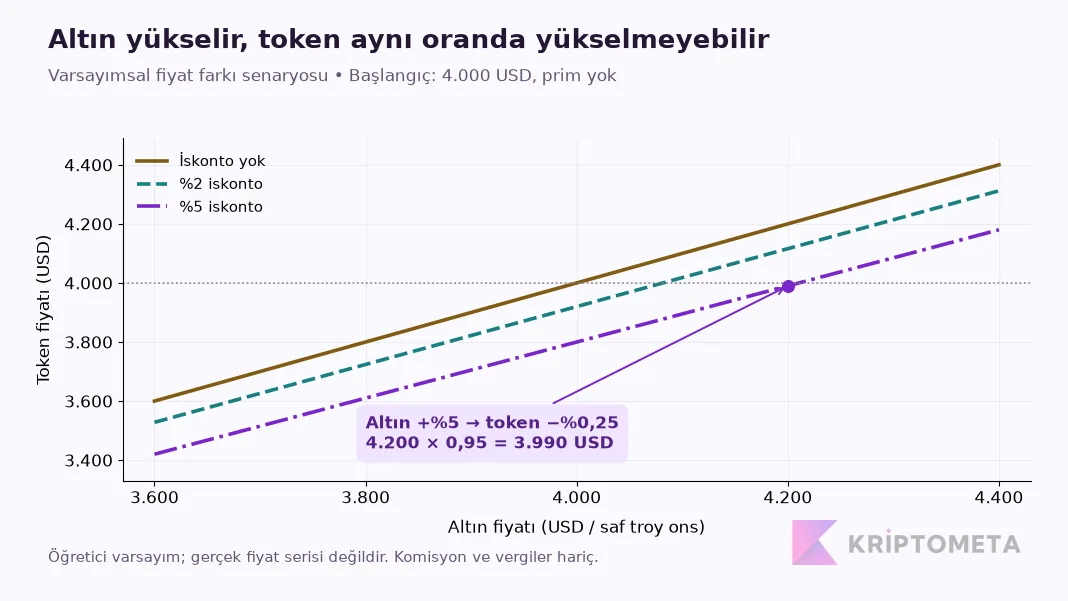
Temsili hesap: başlangıç altın fiyatı 4.000 USD/ons, başlangıç token primi sıfır. Altın %5 yükselirken tokenın iskontosu %5’e çıkarsa token değeri 4.200 × 0,95 = 3.990 USD olur. Komisyon ve vergiler hesaba katılmamıştır.
Grafiğin anlattığı, fiyat ayrışmasının rezerv açığını otomatik kanıtlamadığıdır. Likidite daralması, transferin durması veya itfaya erişim kaygısı da satış fiyatını etkileyebilir. Tersinden, kasada yeterli altın bulunması tokenın her an referans fiyattan satılacağını garanti etmez. Anlık hareket için PAXG fiyatını ve XAUT fiyatını ayrı incelemek gerekir.
Saklama riskini hangi noktada üstleniyorsunuz?
Borsada duran bakiyede erişim, borsanın çekim hizmetine bağlıdır. Kendi cüzdanınıza çektiğinizde borsa saklaması ortadan kalkabilir; ihraççı, kasa ve token sözleşmesinin yönetim yetkileri ortadan kalkmaz. Paxos koşullarındaki dondurma/yükseltme maddeleri ve Tether Gold’un hizmet kısıtlama hükümleri, tokenın yalnız özel anahtarla yönetilen risksiz altın olmadığını gösterir.
Sigorta ifadesi de kapsamıyla okunmalı. Tether Gold koşulları, saklayıcının sigortasının rezervlerin tamamını karşılamasının beklenmediğini ve token sahibinin saklayıcıya yönelik hak arama maliyetini üstlenebileceğini belirtiyor. Kasa sigortası; yanlış adrese gönderim, özel anahtar kaybı veya borsanın iflası için aynı koruma değildir.
Üçüncü taraf köprü veya borç verme platformuna geçildiğinde ek karşı taraf ve sözleşme riski doğar. Tokenın adına bakmak yerine ihraççının desteklediği ağ ve gerçek sözleşme adresi kontrol edilir. Altın teminatının üzerine borç alınıyorsa fiyat sapmasının teminat açığını büyütme mekanizması da devreye girebilir; altın tutmak ile kaldıraçlı teminat pozisyonu aynı karar değildir.
Hangi koşul değerlendirmeyi değiştirir?
| Durum | Bakılacak kanıt | Yorum |
|---|---|---|
| Olağan işleyiş | Güncel kapsamlı rezerv raporu, çalışan çıkış kanalı, makul uygulanabilir makas | Dijital transfer kolaylığı korunur; altının fiyat riski sürer. |
| Likidite baskısı | Alış emirlerinin derinliği, çekim durumu, referansa göre prim/iskonto | Ekrandaki son fiyat yerine satılabilir tutara bakılır. |
| İtfa veya hukuki erişim sorunu | İhraççı bildirimi, müşteri uygunluğu, teslim/banka kanalı | Altın karşılığı bulunsa bile erişim gecikebilir; çıkış varsayımı yeniden kurulur. |
| Rezerv iddiasında değişiklik | Güvence metnindeki istisna, kapsam veya varlık-yükümlülük uyuşmazlığı | Önceki dönem raporuna dayanarak aynı güven hükmü sürdürülmez. |
Ülke uygunluğu listenin başında yer almalı. Paxos ürün sayfasında PAXG için AB’de mevcut olmama notu var. Tether Gold koşulları ise ABD kişileri için doğrudan hizmetleri, belirtilen dar istisnalar dışında sınırlar. Türkiye’de veya başka ülkede borsanın tokenı listelemesi, doğrudan ihraççı kabulünün yerine geçmez.
KriptoMeta’nın değerlendirmesi: küçük bakiyeli kullanıcı için belirleyici ölçüt, kullanabileceği çıkış yolunun toplam maliyetidir. Fiziki teslim hedefleyen kullanıcı önce külçe ölçeğini ve teslim ülkesini; zincir üzerinde altın tutmak isteyen kullanıcı ise ihraççı hakkını, ağ desteğini ve uygulanabilir satış fiyatını çözmeli. Belgeler, herkese uygun tek bir “daha güvenilir token” hükmünü desteklemiyor.