








Faiz indiriminin büyüklüğü tek başına yetmez. Kararın gerekçesi, enflasyon beklentisi ve fonlama koşulları kripto piyasası açısından farklı sonuçlar doğurabilir.
Fed faiz kararları kripto piyasasını, dolar cinsinden getiri alternatiflerini ve risk taşımanın maliyetini değiştirerek etkileyebilir. Yine de faiz indirimiyle Bitcoin yükselişi arasında otomatik bağ yoktur. Enflasyon gerilediği için gelen indirimle ekonomik daralmaya karşı yapılan indirim, aynı manşeti taşısa bile farklı beklentiler yaratır. KriptoMeta olarak değerlendirmeyi kararın yönünden önce gerekçe, reel faiz ve finansman koşulları üzerine kuruyoruz.
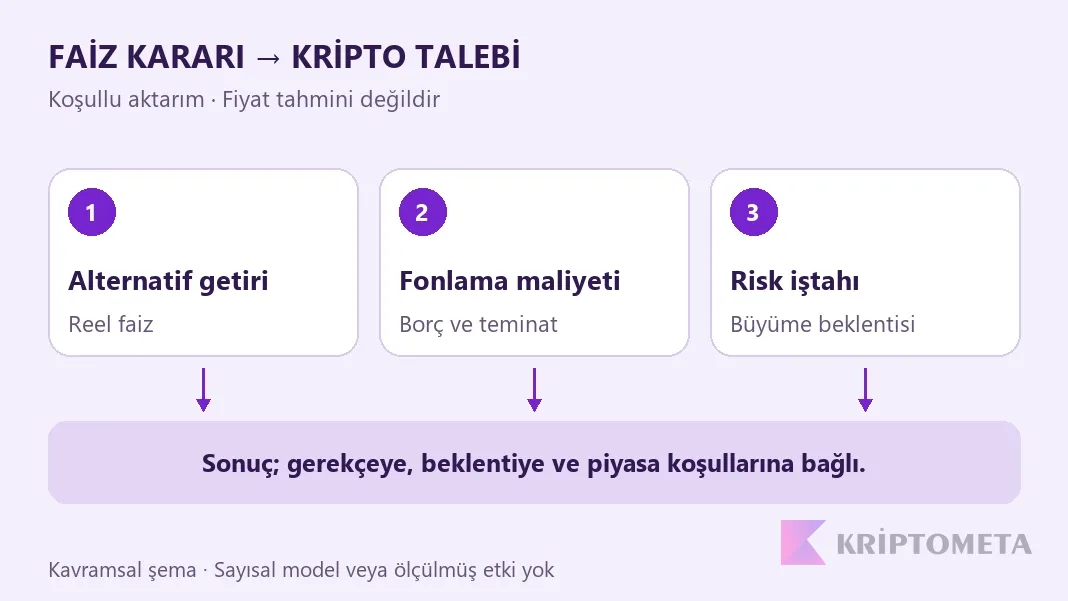
Faizden kripto talebine uzanan üç kanal
İlk kanal alternatif getiridir. Dolar cinsinden düşük kredi riskli araçların beklenen reel getirisi yükseldiğinde, oynak kripto varlıkları tutmanın fırsat maliyeti artabilir. Yatırımcının aynı risk için daha yüksek getiri istemesi, talebi sınırlar. Politika faizi ile yatırımcının gerçekten erişebildiği getiri aynı oran değildir; vade, ürün ve maliyetler karşılaştırmayı değiştirir.
İkinci kanal fonlamadır. Borçla taşınan pozisyonlarda finansman pahalılaşması ve teminat koşulları risk azaltma baskısı yaratabilir. Üçüncüsü beklentidir: büyüme kaygısı artarsa ucuzlayan borç tek başına yatırım isteği doğurmayabilir. Fed kurumunun aktarım açıklaması da para politikasının ekonomiye dolaylı ve gecikmeli etkisini vurgular. Aynı karar bütün yatırımcılara aynı hızla ulaşmaz.
Nominal faiz düşerken reel koşullar sıkılaşabilir
Reel faiz, nominal faizden enflasyon etkisini ayırır. İleriye dönük değerlendirmede beklenen enflasyon kullanılır. Faizin düşmesi, reel faizin mutlaka düştüğü anlamına gelmez. Enflasyon beklentisi daha hızlı geriliyorsa aradaki fark büyüyebilir.
Tamamen varsayımsal, aynı bir yıllık vadeye ait iki durum düşünelim. Nominal faiz %5 ve beklenen enflasyon %3 iken yaklaşık reel faiz %2'dir. Nominal faiz %4'e inerken beklenti %1'e gerilerse yaklaşık reel faiz %3 olur. İki oran da düşmesine rağmen enflasyondan arındırılmış getiri yükselmiştir. Hassas hesap için kullanılan bileşik formül farklı sonuç verir; burada yönü göstermek amacıyla yaklaşık fark kullanılıyor.
Faiz indirimi ile parasal genişleme aynı karar değil
18 Eylül 2024 FOMC açıklamasında hedef faiz aralığı 50 baz puan indirilerek %4,75–5'e çekildi. Aynı açıklamada tahvil portföyünün küçültülmesine devam edileceği belirtildi. Tarihli örnek, faiz indiriminin otomatik olarak bilanço büyütme kararı sayılamayacağını gösterir; verilen oran bugünkü politika faizi değildir.
“Likidite arttı” yorumunda neyin ölçüldüğü sorulmalı: merkez bankası rezervleri mi, bankaların kredi verme koşulları mı, kripto borsasındaki emir derinliği mi? Makro fonlama imkânı ile belirli tokenın satış karşılayabilmesi farklıdır. Stablecoin arzındaki büyüme de tek başına aynı tutarda yeni Bitcoin alındığını kanıtlamaz. Token basımı, dolaşım ve gerçekten kullanılan alım gücü ayrı kayıtlar gerektirir.
Aynı faiz indirimi için üç koşullu senaryo
Aşağıdaki senaryolar KriptoMeta'nın mekanizma değerlendirmesidir. Gerçekleşme olasılığı veya hedef fiyat hesabı değildir; hangi gözlemin hangi yorumu güçlendireceğini ayırır.
| Koşul | Kriptoya olası etkisi | Yorumu zayıflatan gözlem |
|---|---|---|
| Enflasyon geriler, büyüme dayanır | Finansman rahatlar ve risk iştahı korunursa talebi destekleyebilir. | Reel getirilerin yükselmesi veya kredi koşullarının sıkı kalması. |
| Daralma kaygısı baskınlaşır | Nakit ihtiyacı ve risk azaltma, ucuzlayan faizin etkisini bastırabilir. | Kredi stresi geriler ve büyüme beklentileri toparlanırsa olumsuz yorum zayıflar. |
| Enflasyon yeniden hızlanır | İndirimlerin devamı sorgulanabilir; uzun vadeli fonlama pahalı kalabilir. | Enflasyon baskısı kalıcı biçimde hafiflerse sıkılık beklentisi gevşeyebilir. |
Karar öncesindeki fiyatlama da hesaba katılır. Piyasa daha büyük indirim beklerken küçük indirim gelmesi, “faiz düştü” manşetine rağmen hayal kırıklığı yaratabilir. Beklentiyi sonradan tahmin ederek açıklama yazmak yerine, karar öncesine ait tarihli beklenti kaydı gerekir. Beklenti, gerçekleşen değer ve revizyonu ayırmak için ekonomik takvim okuma rehberindeki karşılaştırma kullanılabilir.
Araştırma ne söylüyor, neyi söylemiyor?
Ağustos 2023 tarihli The Crypto Cycle and US Monetary Policy çalışma makalesinin yazarları, parasal sıkılaşmanın kripto fiyatlarının ortak bileşenini risk alma kanalıyla baskıladığına ilişkin bulgular sunuyor. İncelenen dönem ve model, gelecekteki her toplantının fiyat tepkisini belirlemez. Çalışma IMF'nin resmî görüşü olarak da okunmamalı.
Faiz açıklamasıyla fiyat hareketinin aynı güne denk gelmesi tek başına nedensellik kanıtı değildir. ETF akımları, büyük satışlar, token kilit açılışları veya protokol sorunları aynı pencereye girebilir. Korelasyon ölçümü yapılacaksa dönem, veri sıklığı ve kullanılan fiyat/getiri serisi açık olmalı; uygun görünen birkaç gün seçilmemeli.
Aynı günün kripto para haberleri akışı, faiz kararına eşlik eden sektöre özgü olayları belirlemek için başlangıç olabilir. Fiyat hareketini açıklamadan önce olay saatini asıl duyurudan doğrulayın.
Yorumu hangi bulguyla değiştirmek gerekir?
Başlangıç görüşünü “faiz düştü, kripto yükselecek” diye kilitlemek yerine geçerlilik koşulunu yazın. Örneğin talebi destekleyen senaryo için fonlamanın rahatlaması ve risk iştahının korunması birlikte aranabilir. Kredi stresi büyürse aynı senaryoyu sürdürmenin gerekçesi zayıflar. Volatilite artışı ise tek başına yön söylemez.
Makro ortam, projenin kendi ekonomisini ortadan kaldırmaz. Bitcoin analizindeki arz ve talep değerlendirmesi farklı katmandır. Faiz yorumunu tokenın kullanım, arz ve likidite koşullarının yerine koymadan okumak, tek manşete dayanan çıkarımları azaltır.